Маржинальность товара: как учитывать скидки, бонусы и доставку
Маржинальность товара помогает понять, сколько магазин зарабатывает на продаже. Но скидки, бонусы и бесплатная доставка могут заметно изменить результат. Разберём, что проверить перед акцией и как выбрать условия, которые магазин может себе позволить.
Что показывает маржинальность товара
Маржинальность товара показывает, какая часть денег от продажи остаётся после вычета его себестоимости. По этому показателю можно сравнивать товары и оценивать, насколько сильно магазин может снизить цену.
Маржа — разница между фактической выручкой за товар и его себестоимостью в рублях. Маржинальность — та же разница в процентах от выручки. Наценка показывает, насколько цена выше себестоимости: её процент считают от закупки, а не от продажи. Поэтому одинаковая сумма даёт разные проценты.
Но для решения об акции одной валовой маржи мало. Из неё ещё нужно оплатить комиссию за приём платежа, упаковку и доставку за счёт магазина. Оставшаяся сумма — вклад продажи в покрытие постоянных расходов и прибыль. Это ещё не чистая прибыль: аренда, постоянные зарплаты и налоги бизнеса здесь не вычтены.
Что проверить перед запуском акции
Начните с одного товара или варианта — например, джемпера определённого размера и цвета. В учётной системе такой вариант часто обозначают как SKU. Соберите фактические условия его продажи, а не только цену на витрине.
- Цена после всех льгот. Сколько покупатель действительно заплатит за товар.
- Себестоимость. Во сколько магазину обошлась проданная единица.
- Комиссии. Сколько удержит банк или площадка за эту продажу.
- Упаковка и обработка. Какие дополнительные расходы возникают при отправке.
- Доставка. Какую часть перевозки оплачивает магазин.
Один расход должен попадать в расчёт один раз. Если доставка от поставщика уже включена в себестоимость, повторно вычитать её не нужно. Точно так же проверяйте упаковку и сборку заказа.
Суммы должны быть сопоставимы по налогам: нельзя брать цену с НДС и закупку без НДС. Подход согласуйте с бухгалтером. В примере ниже все суммы заданы без НДС, налоги бизнеса не включены. Если у магазина есть расходы на рекламу, комиссию площадки или возвраты, их тоже нужно добавить при оценке своей акции.
Почему скидку и бонусы нужно проверять вместе
Скидка и списанные бонусы уменьшают сумму, которую магазин получает за товар. Если их разрешено сочетать, оценивайте общую льготу: по отдельности каждое условие может выглядеть допустимым, а вместе они оставят слишком мало денег на расходы.
Заранее определите порядок применения условий. Бонусный лимит может считаться от первоначальной цены или от цены после скидки — результат будет разным. Проверьте, что правила программы, корзина и отчёт используют один порядок.
Начисленные бонусы и списанные — разные вещи. Баллы, которые покупатель получил за покупку, могут быть использованы позже или сгореть. Они не уменьшают текущую оплату так же, как уже списанные бонусы. Будущую нагрузку программы оценивайте отдельно и не учитывайте одни и те же баллы дважды.
Если выгрузка уже содержит окончательную оплату, повторно вычитать из неё скидку и бонусы нельзя. А если бонусы компенсирует партнёр, сначала выясните, какую сумму действительно финансирует магазин.
О затратах на саму систему читайте в статье о стоимости программы лояльности. Здесь важны условия продажи конкретного товара.
Как учесть доставку, если в заказе несколько товаров
Бесплатная доставка для покупателя остаётся расходом магазина. Если покупатель оплачивает перевозку частично, учитывайте только оставшуюся за магазином часть. Оплату доставки при этом не нужно одновременно прибавлять к товарной выручке и вычитать из расходов.
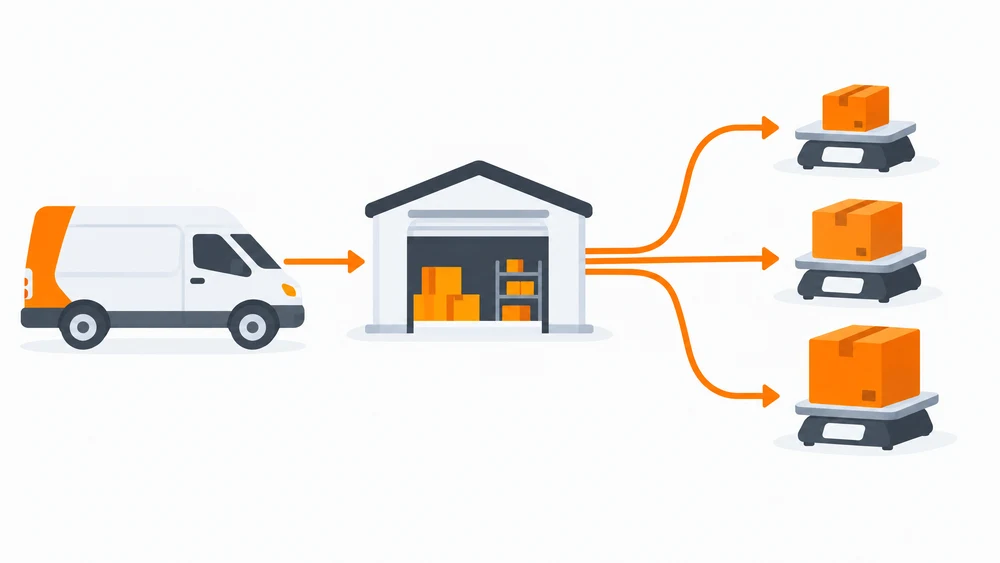
Когда в корзине несколько товаров, общий расход можно разделить между ними пропорционально оплаченной стоимости. Такой способ удобен для похожих по размеру и весу позиций. Для тяжёлого дешёвого товара и лёгкого дорогого разумнее ориентироваться на вес, объём или тариф перевозчика.
Главное — выбрать подходящий способ и применять его последовательно. Индивидуальную упаковку относите к конкретному товару, общую — распределяйте между позициями. Сумма распределённых расходов должна совпадать с расходом заказа: нельзя вычесть и полную доставку, и её долю по каждому товару.
При этом доля доставки в отчёте не всегда означает реальную экономию при исключении товара. Посылка может стоить столько же и без него. Для такого решения нужно заново оценить весь заказ. Если банк берёт комиссию с оплаты доставки, учитывайте её в расходах тоже.
Как условия акции меняют результат продажи
Посмотрим на один условный товар. Он стоит 5 000 ₽, его себестоимость — 2 500 ₽. Упаковка обходится в 100 ₽, приём платежа — в 2% от оплаченной стоимости товара. В обычной продаже покупатель сам оплачивает доставку; в акции магазин берёт на себя 300 ₽. Списанные бонусы финансирует магазин: один бонус равен одному рублю.
| Условия продажи | Оплата за товар | Остаётся магазину |
|---|---|---|
| Без льгот | 5 000 ₽ | 2 300 ₽ |
| Скидка 10% | 4 500 ₽ | 1 810 ₽ |
| Списание 500 бонусов | 4 500 ₽ | 1 810 ₽ |
| Бесплатная доставка | 5 000 ₽ | 2 000 ₽ |
| Скидка, бонусы и доставка вместе | 4 000 ₽ | 1 020 ₽ |
Главный вывод: сочетание льгот обходится заметно дороже каждой из них по отдельности. В последней строке магазин даёт скидку 10%, списывает 500 бонусов и оплачивает доставку. От продажи остаётся меньше половины обычной суммы.
В последнем столбце уже вычтены себестоимость, комиссия, упаковка и доля доставки за счёт магазина. Это вклад до постоянных расходов и налогов бизнеса.
Как понять, какую скидку магазин может себе позволить
Сначала определите, сколько должно оставаться от продажи после переменных расходов. Затем проверьте выбранные условия акции с учётом максимального бонусного списания и доставки. Если остаток ниже принятого порога, сочетание льгот нужно изменить.
Например, если для товара из таблицы магазин установил минимум 1 200 ₽, скидка, бонусы и доставка вместе не подходят: остаётся только 1 020 ₽. Можно уменьшить скидку, ограничить списание или оставить доставку платной. Проверяйте именно совместное действие условий, а не каждое по отдельности.
Универсального безопасного процента скидки нет. Он зависит от себестоимости, комиссий, доставки и нужного магазину остатка. Лимит стоит определять по товару или группе с похожей экономикой. Если даже обычная продажа не проходит порог, одной настройкой акции проблему не решить.
LUSIO: бонусный лимит нужно учитывать в условиях продажи
В приложении LUSIO бонусами можно оплатить до 50% стоимости вещей. Это пример условия программы лояльности, которое важно учитывать при оценке продажи.
Такой лимит нельзя автоматически переносить на другой магазин. Кейс не раскрывает себестоимость, фактическую маржу, источник финансирования бонусов и влияние программы на прибыль. Условный пример выше с показателями LUSIO не связан.
Чек-лист перед запуском и проверка после акции
Перед запуском сохраните версию условий и расчёт по каждому участвующему SKU. Ограничение только по средней маржинальности категории может скрыть товары с недостаточным вкладом. Проверяйте крайние допустимые сочетания: максимальное списание, скидку, бесплатную доставку и самый дорогой доступный способ оплаты.
- Данные: себестоимость актуальной партии, единицы измерения и налоговая база согласованы.
- Правила: известны порядок применения льгот, исключения, лимиты и шаг округления.
- Расходы: комиссии и доставка распределены один раз, индивидуальные затраты отнесены напрямую.
- Порог: для каждого SKU рассчитан минимальный вклад и поведение при его нарушении.
- Проверка покупки: итог корзины совпадает с расчётом, включая частичный возврат и отмену.
- Отчёт: сохраняются исходная цена, каждое снижение, фактическая оплата, расходы и компенсации.
Если оборот вырос, а вклад снизился
Рост оборота сам по себе не означает, что акция принесла больше денег. Продаж может стать больше, а остаток от каждой — сократиться настолько, что общий вклад снизится. Сравнивайте обе величины: сколько остаётся с единицы и сколько со всех продаж за сопоставимый период.
Такое сравнение ещё не доказывает причинный эффект акции: учитывайте сезонность, наличие, рекламу и перенос покупок с обычной цены на акционную. После завершения периода возвратов сверяйте выполненные продажи, восстановленные бонусы, фактические комиссии и доставку. Если порог нарушается, сократите сочетание льгот, исключите отдельные товары или измените порог бесплатной доставки, затем пересчитайте сценарии.
Если цена и бонусы рассчитываются в разных системах, начните с бизнес-аналитики для IT-проекта: опишите источники данных, порядок применения условий и состав отчёта. Для обсуждения приложите обезличенную выгрузку продаж и правила программы.
Итог: проверяйте два уровня результата
| Показатель | Что показывает | Для какого решения |
|---|---|---|
| Валовая маржинальность | Долю разницы между выручкой и себестоимостью в выручке | Сравнение цены и закупки товара |
| Вклад после переменных расходов | Остаток после себестоимости, комиссии, упаковки и доставки | Проверка допустимой скидки и сочетания льгот |
| Суммарный вклад за период | Сумму вкладов фактически проданных единиц с поправкой на возвраты | Сравнение результата акции с базовым периодом |
Для решения об акции зафиксируйте минимальный вклад по товару и проверьте максимальное сочетание льгот. Затем сверяйте расчёт с фактическими продажами и возвратами.
Часто задаваемые вопросы
Как рассчитать маржинальность товара?
Вычтите себестоимость из фактической товарной выручки после снижений цены и разделите разницу на эту выручку. Умножьте на 100%. При нулевой выручке процент не определён.
Чем маржинальность отличается от наценки?
Маржинальность считают от выручки, а наценку — от себестоимости. Поэтому одна и та же разница между ценой и закупкой даёт разные проценты.
Нужно ли вычитать бонусы из выручки?
В модели без компенсаций списанные за счёт магазина бонусы уменьшают выручку один раз. Если выгрузка уже содержит итоговую оплату, повторно вычитать их нельзя.
Как учитывать начисленные бонусы?
Отделяйте будущие начисления от фактических списаний. Для планирования ведите отдельную оценку ожидаемого использования; не дублируйте её в расходах вместе с теми же фактическими списаниями.
Как учесть бесплатную доставку в марже товара?
Рассчитайте оплаченный магазином расход доставки и распределите между товарами по выбранной базе. Он уменьшает вклад после переменных расходов; валовую маржу товара считайте отдельно.
Какую максимальную скидку можно дать?
Задайте минимальную сумму, которая должна оставаться от продажи после себестоимости и переменных расходов. Проверьте скидку вместе с бонусным списанием и доставкой. Если остаток ниже порога, уменьшите льготы.
Можно ли считать вклад чистой прибылью?
Нет. Из вклада ещё нужно покрыть постоянные расходы и налоги бизнеса, которые не включены в выбранную модель.